
- La Corte determinó que el Ayuntamiento invadió facultades exclusivas de la Federación al establecer tarifas para establecimientos relacionados con la generación de energía eléctrica y el expendio de hidrocarburos.
Daniel Angulo | La Suprema Corte de Justicia de la Nación (SCJN) invalidó dos disposiciones de la Ley de Ingresos de Yauhquemehcan para el ejercicio fiscal 2026, con las que el Ayuntamiento, encabezado por el morenista David Vega Terrazas, establecía cobros de hasta 29 mil 327 pesos por la apertura de establecimientos vinculados con la generación de energía eléctrica y el autoconsumo privado de gasolina y diésel.
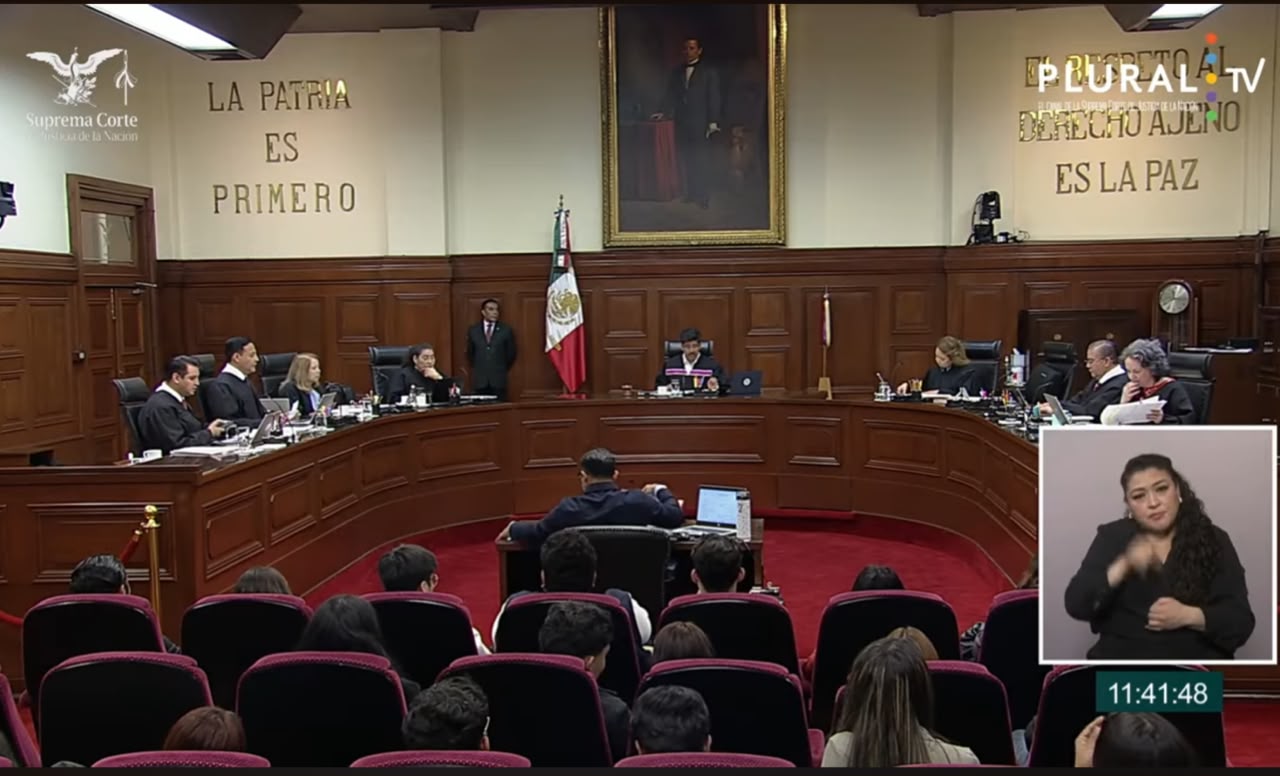
Durante la sesión del jueves, el Pleno resolvió por unanimidad la Controversia Constitucional 21/2026, promovida por el Poder Ejecutivo Federal contra los poderes Legislativo y Ejecutivo de Tlaxcala, bajo la ponencia de la ministra Lenia Batres Guadarrama. La resolución dejó sin efectos el artículo 41, fracción II, y, por extensión, el artículo 42, fracción IV, de la legislación hacendaria municipal.
El primer precepto establecía una tarifa de 250 Unidades de Medida y Actualización (UMA), equivalente a 29 mil 327.50 pesos, por la apertura de establecimientos de determinados giros, mientras que el refrendo anual ascendía a 205 UMA, es decir, 24 mil 048.55 pesos. Entre las actividades contempladas figuraban la generación de energía eléctrica, las gasolineras, las plantas de distribución de gas y las estaciones de carburación.
A su vez, el artículo 42 establecía que el refrendo de licencias de funcionamiento para centros comerciales, gasolineras, estaciones de carburación y naves industriales se cobraría a razón del 60 por ciento del importe de apertura, con base en el último pago realizado o en la actualización de la UMA.
La invalidez de ambas disposiciones se sustentó en que los conceptos regulados corresponden a materias de competencia federal. La SCJN determinó que los municipios no pueden establecer cobros por licencias cuyo objeto recaiga en actividades relacionadas con la generación de energía eléctrica ni con el almacenamiento, transporte, distribución y expendio de hidrocarburos, ámbitos sujetos a la regulación de la Federación.
Aunque el proyecto inicial contemplaba únicamente invalidar el artículo 41, fracción II, durante la discusión se determinó extender los efectos de la resolución al artículo 42, fracción IV, debido a la relación entre ambas disposiciones.
El fallo se suma a otras resoluciones de la SCJN que han dejado sin efectos disposiciones de leyes de ingresos municipales en Tlaxcala por invadir competencias federales o contravenir principios constitucionales, entre ellos el de proporcionalidad tributaria. Las determinaciones han alcanzado a más de la mitad de los municipios del estado.